مصلحة الضرائب: تعليمات تنفيذية جديدة لحسم آلية احتساب مقابل التأخير
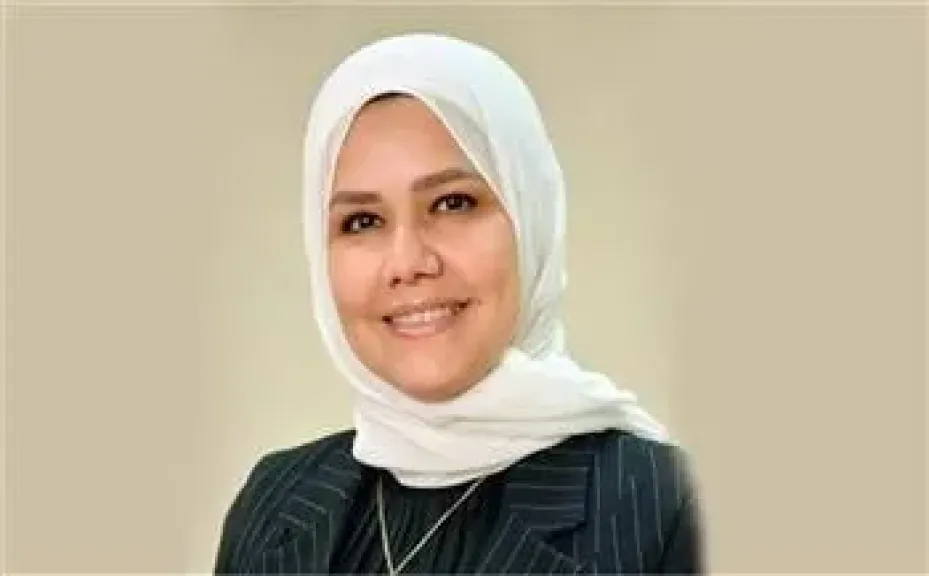
أكدت رشا عبد العال، رئيس مصلحة الضرائب المصرية، أن المصلحة أصدرت التعليمات التنفيذية رقم ( لسنة 2026، استدراكًا للتعليمات التنفيذية رقم (17) لسنة 2025، وذلك في إطار الحرص على التطبيق السليم والدقيق لأحكام القوانين المنظمة لمبادرة التسهيلات الضريبية، وضمان وضوح الرؤية وتوحيد التطبيق داخل كافة الوحدات التنفيذية.
وأوضحت أن التعليمات الجديدة جاءت لحسم ما أُثير من تساؤلات بشأن أولوية تطبيق النصوص القانونية المتعلقة باحتساب مقابل التأخير، بما يضمن التطبيق الصحيح والمنضبط للقوانين السارية وتحقيق الاتساق الكامل في التنفيذ داخل جميع المأموريات والمراكز الضريبية.
وأضافت أن التعليمات حددت بشكل واضح أن وعاء احتساب نسبة الـ 30% المنصوص عليها بالفقرة الرابعة من المادة (110) من القانون رقم 16 لسنة 2020 الصادر بتعديل نص المادة (110) من قانون الضريبة على الدخل رقم 91 لسنة 2005 ، يكون هو الحد الأقصى لمقابل التأخير بعد تطبيق نص المادة (45 مكررًا) من القانون رقم 7 لسنة 2025 الصادر بتعديل بعض أحكام قانون الإجراءات الضريبية الموحد رقم 206 لسنة 2020 ، بما يؤكد أولوية تطبيق النص الأحدث أولًا، ثم تطبيق النسبة المشار إليها في الحدود المقررة قانونًا.
وأكدت رئيس المصلحة أن هذا التوضيح يهدف إلى منع أي تباين في التطبيق، وضمان المعاملة الضريبية الموحدة، بما يعزز الاستقرار القانوني والشفافية، وأن وضوح القواعد هو الأساس لتحقيق العدالة الضريبية وتعزيز الثقة بين المصلحة والممولين.